O Imposto Seletivo é um dos tributos mais comentados da Reforma Tributária, e também um dos menos compreendidos pelas empresas.
Criado para incidir sobre produtos considerados prejudiciais à saúde ou ao meio ambiente, ele muda a forma como setores inteiros vão precificar, apurar e recolher tributos a partir de 2027.
Para quem trabalha com a área fiscal, entender o Imposto Seletivo é parte essencial da preparação fiscal da empresa, afinal, o tributo altera cadastros de produtos, documentos fiscais e o próprio cálculo da carga tributária de setores como bebidas, tabaco, veículos e mineração.
Neste artigo, você vai entender o que é o Imposto Seletivo, por que ele foi criado, quais produtos serão taxados e o que já está definido em lei. Continue a leitura.
O que é o Imposto Seletivo na Reforma Tributária?
O Imposto Seletivo, também chamado de IS, é um tributo federal criado para desestimular o consumo de bens e serviços prejudiciais à saúde ou ao meio ambiente.
Ele foi instituído pela Emenda Constitucional nº 132/2023, que deu origem à Reforma Tributária, e está previsto no artigo 153, inciso VIII, da Constituição Federal.
A característica que define o Imposto Seletivo é a extrafiscalidade. Diferentemente da maioria dos tributos, cujo papel principal é arrecadar, o IS existe para influenciar comportamento.
Ele encarece deliberadamente produtos que geram custos sociais, na tentativa de reduzir o consumo desses itens.
E vale lembrar que essa lógica não é exclusiva do Brasil. Países usam tributos parecidos, conhecidos como sin taxes, para desestimular o consumo de cigarro, álcool e outros produtos de risco.
A novidade, no caso brasileiro, é a forma como esse tributo se encaixa no novo modelo de IVA dual, formado pelo IBS e pela CBS.
Quais produtos terão Imposto Seletivo?
A Lei Complementar 214/2025, que regulamenta a reforma, define nos artigos 409 a 411 um rol inicial de bens e serviços sujeitos ao IS. A lista inclui categorias que já aparecem com frequência nas discussões sobre o tema.
A tabela a seguir resume os grupos de produtos sujeitos ao Imposto Seletivo, conforme a legislação vigente.
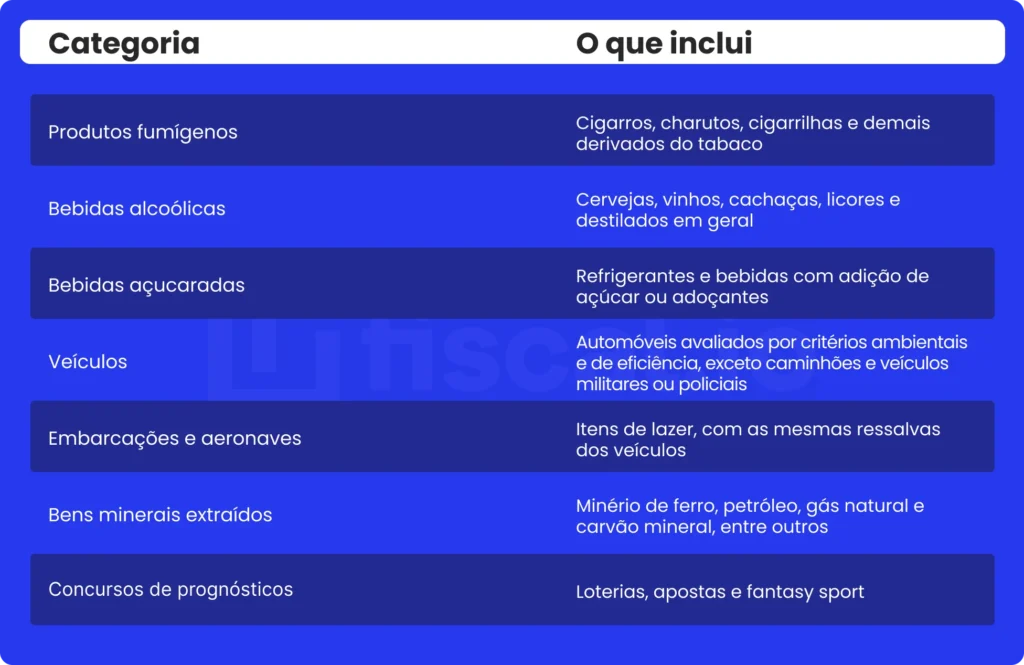
Perceba que essa lista pode ser ampliada por lei complementar no futuro, caso surjam novas evidências sobre riscos à saúde ou ao meio ambiente.
Por isso, as empresas de bebidas, tabacarias, revendas de veículos e mineradoras precisam acompanhar de perto qualquer atualização legislativa relacionada ao tema.
As exportações, em regra, ficam imunes ao Imposto Seletivo. A exceção fica por conta dos bens minerais extraídos, que são tributados independentemente do destino da produção.
Por que o Imposto Seletivo é chamado de “imposto do pecado”?
O apelido “imposto do pecado” vem da expressão internacional sin tax, usada para descrever tributos que encarecem produtos considerados nocivos.
O Imposto Seletivo se encaixa exatamente nessa lógica, já que recai sobre itens com impacto reconhecido à saúde ou ao meio ambiente.
É importante entender que a Constituição não julga o produto como certo ou errado. Portanto, o que define a incidência do tributo é o potencial de dano à saúde pública ou ao meio ambiente, avaliado de forma objetiva pela legislação.
Mas também há base econômica por trás do apelido: o consumo de cigarro, bebida alcoólica ou combustível fóssil gera custos que recaem sobre toda a sociedade, principalmente na área de saúde.
Como esses custos não aparecem no preço final do produto, o tributo tenta corrigir essa distorção, aproximando o preço pago pelo consumidor do custo real que o consumo representa.
Como funciona o Imposto Seletivo?
O Imposto Seletivo é um tributo monofásico. Isso significa que ele incide uma única vez na cadeia produtiva, normalmente na saída da indústria ou no momento da importação. Depois disso, o produto não é tributado novamente nas etapas seguintes de distribuição e revenda.
Por ser monofásico, o IS também não gera crédito a ser compensado adiante. Isso o diferencia da lógica de não cumulatividade que orienta o IBS e a CBS, ambos pensados para evitar a cobrança em cascata ao longo da cadeia.
Também precisamos destacar um detalhe técnico com efeito direto sobre preços: embora o Imposto Seletivo não inclua a si mesmo em sua própria base de cálculo, ele integra a base de cálculo do IBS e da CBS. Ou seja, os dois tributos do IVA dual incidem sobre um valor que já contém o Imposto Seletivo embutido.
Veja um exemplo ajuda a visualizar essa mecânica:
- Uma indústria de bebidas recolhe o Imposto Seletivo ao vender o produto para o distribuidor;
- O distribuidor, ao revender, não paga o IS novamente, mas calcula o IBS e a CBS dessa operação sobre um preço que já embute o tributo pago lá na origem.
Na importação, a lógica se mantém parecida. Os mesmos bens listados no Anexo XVII da Lei Complementar 214/2025 ficam sujeitos ao Imposto Seletivo na entrada do produto no país, com recolhimento no momento do desembaraço aduaneiro.
Qual é a diferença entre Imposto Seletivo, IBS, CBS e IPI?
Esse é um dos pontos que mais gera confusão entre profissionais fiscais, porque os quatro tributos convivem durante a transição da Reforma Tributária. Cada um tem competência, função e forma de incidência próprias, resumidas na tabela abaixo.
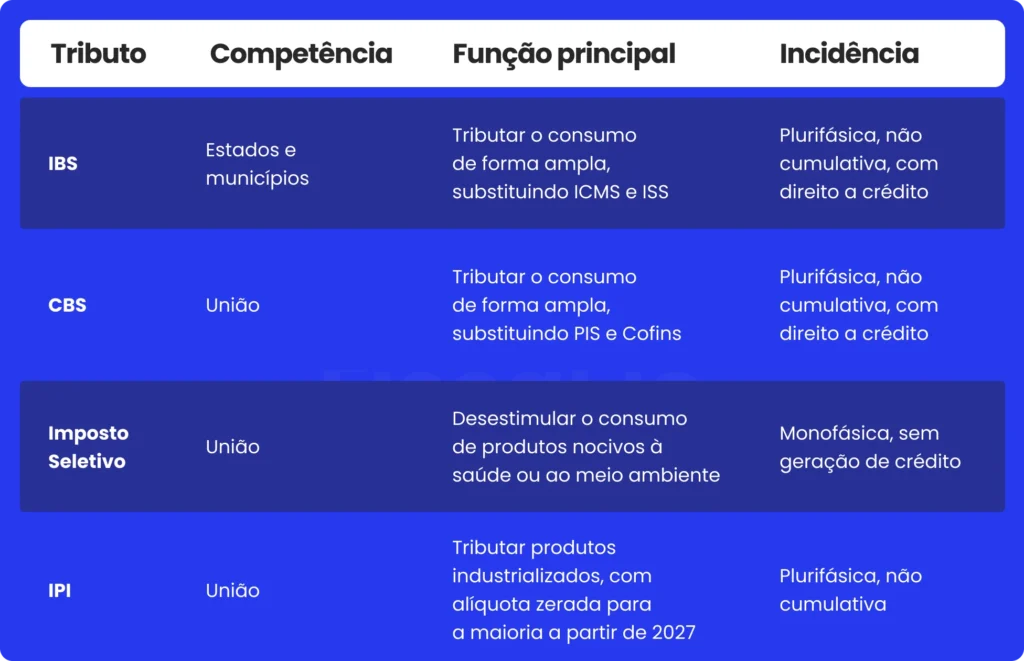
O IBS e a CBS formam o núcleo do novo modelo de IVA dual brasileiro. Juntos, eles substituem cinco tributos atuais, o ICMS, o ISS, o PIS, a Cofins e parte do IPI, seguindo o princípio da não cumulatividade plena.
> Você pode entender melhor essa mecânica no material sobre o que é a CBS e como ela é calculada.
O Imposto Seletivo, por outro lado, não busca ampliar a base de arrecadação do consumo em geral. Ele funciona como uma camada extra, aplicada apenas à lista específica de produtos do Anexo XVII.
É justamente por não seguir a lógica de crédito e débito do IBS e da CBS que ele exige atenção redobrada nos sistemas fiscais das empresas dos setores afetados.
Além disso, como o IPI deixará de incidir sobre a maioria dos produtos, o Imposto Seletivo assume parte do papel que hoje cabe a esse tributo, mas com uma diferença estrutural importante.
Quando começa a cobrança do Imposto Seletivo?
A cobrança efetiva do Imposto Seletivo começa em 1º de janeiro de 2027, o mesmo marco em que a CBS passa a valer de forma plena, o PIS e a Cofins são extintos e o IPI é zerado para a maioria dos produtos.
Esse ponto merece atenção porque nem tudo relacionado ao IS já está fechado. O que está definido é o marco temporal e a lista de produtos sujeitos ao tributo.
Enquanto isso, 2026 funciona como um período de testes para a implementação da Reforma Tributária de forma mais ampla, com o registro de eventos fiscais e a estrutura de apuração sendo ajustados antes da cobrança entrar em vigor de forma definitiva.
Para quem já lida com os eventos fiscais da Reforma Tributária na rotina, esse é um bom momento para revisar processos internos. A partir de 2027, o calendário de transição segue até 2033, quando o novo sistema tributário sobre o consumo estará plenamente em vigor.
Para bebidas alcoólicas e produtos fumígenos, a legislação prevê inclusive um escalonamento progressivo das alíquotas entre 2029 e 2033, o que reforça a necessidade de acompanhamento contínuo por parte dos setores afetados.
Como será calculado o Imposto Seletivo?
A base legal já prevê dois modelos possíveis de cálculo, que podem inclusive ser combinados para um mesmo produto.
O primeiro é a alíquota específica, um valor fixo cobrado por unidade, como litro, quilo ou maço. O segundo é a alíquota ad valorem, um percentual aplicado sobre o valor de venda, importação ou saída da indústria.
A escolha entre esses dois modelos depende da categoria do produto e será definida por lei ordinária, ainda não editada até a publicação deste artigo. Por isso, qualquer alíquota específica que circule antes da lei ordinária deve ser tratada como estimativa.
Quais são os impactos do Imposto Seletivo para as empresas?
Para empresas que fabricam, extraem, comercializam ou importam os itens sujeitos ao IS, o impacto vai além do valor pago em tributo. A formação de preços precisa considerar essa nova camada de custo, o que afeta diretamente margens e competitividade.
Também existe um impacto operacional relevante. Produtos precisam ser corretamente classificados, documentos fiscais precisam refletir a nova tributação, e sistemas de gestão precisam estar preparados para calcular e registrar o Imposto Seletivo.
A Reforma Tributária já traz mudanças relevantes na precificação e no fluxo de caixa das empresas, e o IS reforça essa necessidade de planejamento.
Como preparar sua empresa para o Imposto Seletivo?
O primeiro passo é mapear quais produtos da empresa se enquadram no Anexo XVII da Lei Complementar 214/2025, já que a incidência depende de classificação fiscal correta.
Em seguida, revise sistemas e documentos fiscais para garantir que eles estejam preparados para lidar com o novo tributo assim que as alíquotas forem definidas por lei ordinária.
Isso inclui acompanhar de perto o registro correto dos eventos fiscais da Reforma Tributária, já que parte da apuração de IBS e CBS depende diretamente desses registros complementares às notas fiscais.
Também recomendamos simular cenários de carga tributária, considerando diferentes hipóteses de alíquota, para antecipar o impacto sobre preços e margens.
Por fim, acompanhar as publicações oficiais da Receita Federal e do Comitê Gestor do IBS ajuda a antecipar mudanças e evitar surpresas. Como parte da regulamentação ainda está em curso, manter a equipe fiscal atualizada é tão importante quanto ajustar os sistemas internos.
Perguntas frequentes sobre o Imposto Seletivo
O Imposto Seletivo gera crédito tributário?
Não. Por ser monofásico, ele incide uma única vez na cadeia, geralmente na indústria ou na importação, e não gera crédito a ser compensado nas etapas seguintes.
O ICMS é um Imposto Seletivo?
Não. O ICMS admite seletividade em função da essencialidade do produto, mas é um imposto estadual, plurifásico e que gera crédito. O Imposto Seletivo é federal, monofásico e tem finalidade extrafiscal específica.
O Imposto Seletivo substitui o IPI?
Em parte. O IPI terá alíquota zero para a maioria dos produtos a partir de 2027, e o Imposto Seletivo ocupa parte desse espaço, mas apenas para a lista específica de bens do Anexo XVII da Lei Complementar 214/2025.
As alíquotas do Imposto Seletivo já estão definidas?
Não integralmente. A Constituição fixa alguns limites, como o teto de 0,25% para bens minerais extraídos, mas as alíquotas efetivas para a maioria dos produtos ainda dependem de lei ordinária.
Como o Fiscal.io Monitor ajuda a acompanhar essas mudanças
O Imposto Seletivo é só uma parte de um conjunto muito maior de mudanças trazidas pela Reforma Tributária. Diante de tantas novidades, acompanhar prazos, eventos e regras específicas manualmente se torna um desafio real para times fiscais.
O Fiscal.io Monitor foi pensado justamente para apoiar essa rotina. A ferramenta conta com registro de eventos da Reforma Tributária, o que ajuda a empresa a manter um histórico organizado de cada mudança relevante para sua operação.
Outro ponto relevante é o acompanhamento da apuração assistida, recurso que auxilia as empresas a conferir e organizar dados de IBS, CBS e demais tributos da reforma ao longo do processo de apuração.
Com o Imposto Seletivo entrando em vigor em 2027, contar com esse tipo de acompanhamento ajuda a manter os processos fiscais sob controle, mesmo em meio a um cenário de regulamentação ainda em construção. Agende uma demonstração agora!